

Bea Meterai: Tarif, Objek, dan Mekanisme Lengkap yang Perlu Dipahami
Bea meterai merupakan salah satu jenis pajak atas dokumen. Ketentuannya diatur dalam Undang-Undang Nomor 10 Tahun 2020. Aturan tersebut menggantikan UU Bea Meterai sebelumnya.
Selain itu, aturan baru menyesuaikan perkembangan transaksi masyarakat. Dokumen kini tidak hanya berbentuk kertas. Dokumen elektronik juga dapat menjadi objek bea meterai.
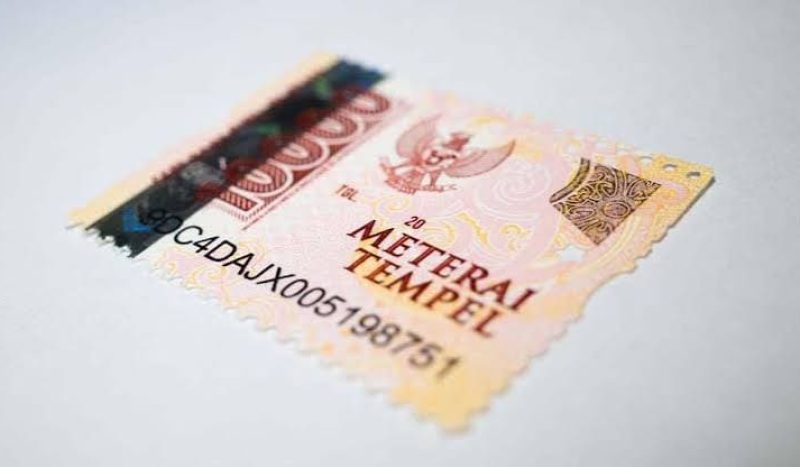
Selanjutnya, pemerintah menetapkan tarif tunggal untuk bea meterai. Tarif tersebut sebesar Rp10.000 untuk setiap dokumen. Ketentuan ini berlaku sejak 1 Januari 2021.
Namun, pengenaan bea meterai tidak berlaku pada semua dokumen. Ada dokumen tertentu yang menjadi objek pajak. Ada pula dokumen yang mendapatkan pengecualian.
Karena itu, pemahaman mengenai bea meterai cukup penting. Terutama bagi perusahaan dan pelaku usaha. Kesalahan penerapan dapat menimbulkan masalah administrasi.
Selain tarif, terdapat beberapa mekanisme yang perlu diketahui. Mekanisme tersebut mencakup saat terutang dan cara pelunasan. Pihak yang menanggung kewajiban juga sudah diatur.
Apa Itu Bea Meterai?
Secara sederhana, bea meterai adalah pajak atas dokumen. Dokumen dapat berupa tulisan tangan, cetakan, atau bentuk elektronik. Ketentuan tersebut tercantum dalam aturan pelaksana.
Selain itu, dokumen harus memiliki fungsi tertentu. Dokumen tersebut dapat menjadi alat bukti atau keterangan. Tidak semua dokumen otomatis dikenakan bea meterai.
Dalam praktiknya, bea meterai berkaitan dengan transaksi perdata. Contohnya adalah perjanjian dan surat pernyataan. Akta tertentu juga dapat menjadi objek.
Selanjutnya, dokumen yang digunakan sebagai bukti di pengadilan juga termasuk. Ketentuan tersebut membuat cakupan bea meterai cukup luas. Namun, tetap terdapat batasan dalam penerapannya.
Dengan demikian, bea meterai bukan sekadar biaya pembelian meterai. Pengenaan pajaknya mengikuti karakter dan fungsi dokumen. Waktu terutangnya juga mengikuti jenis dokumen.
Tarif Bea Meterai yang Berlaku
Saat ini, tarif bea meterai adalah Rp10.000. Tarif tersebut berlaku secara tetap untuk setiap dokumen. Pengenaan dilakukan satu kali pada dokumen yang menjadi objek.
Sebelumnya, tarif bea meterai memiliki beberapa tingkatan. Tarif lama antara lain Rp3.000 dan Rp6.000. Kemudian, sistem tersebut digantikan tarif tunggal.
Selain itu, perubahan tarif menjadi bagian dari pembaruan regulasi. Pemerintah menyesuaikan aturan dengan perkembangan kebutuhan masyarakat. Dokumen elektronik juga mulai mendapatkan perhatian.
Dengan demikian, masyarakat tidak perlu membedakan tarif berdasarkan nilai tertentu. Tarif utama yang berlaku adalah Rp10.000. Namun, objek dokumennya tetap harus diperiksa.
Perlu diperhatikan, batas nilai tertentu masih digunakan untuk jenis dokumen tertentu. Salah satunya adalah dokumen yang mencantumkan nilai nominal lebih dari Rp5 juta.
Karena itu, tarif dan objek perlu dipahami secara bersamaan. Jangan hanya melihat nominal meterainya. Perhatikan juga karakter dokumen yang digunakan.
Apa Saja Objek Bea Meterai?
Pada dasarnya, UU Bea Meterai mengatur dua kelompok utama. Pertama adalah dokumen yang bersifat perdata. Kedua adalah dokumen yang digunakan sebagai alat bukti di pengadilan.
Selain itu, dokumen perdata memiliki beberapa bentuk. Surat perjanjian menjadi salah satu contoh yang umum. Surat pernyataan juga termasuk dalam kategori tersebut.
Selanjutnya, akta notaris dapat menjadi objek bea meterai. Grosse, salinan, dan kutipan akta juga termasuk. Akta PPAT juga masuk dalam cakupan tertentu.
Dokumen lelang juga dapat dikenakan bea meterai. Termasuk kutipan dan salinan risalah lelang. Ketentuannya mengikuti jenis dokumen yang ditetapkan.
Selain itu, surat berharga juga dapat menjadi objek. Dokumen transaksi surat berharga juga termasuk. Termasuk dokumen transaksi kontrak berjangka.
Dokumen dengan nilai nominal tertentu juga memiliki ketentuan khusus. Batas yang digunakan adalah lebih dari Rp5 juta. Dokumen tersebut harus memenuhi kondisi yang ditentukan.
Karena itu, tidak semua kuitansi otomatis dikenakan bea meterai. Karakter transaksi harus diperiksa terlebih dahulu. Hal tersebut penting agar tidak terjadi salah penerapan.
Dokumen Perjanjian dan Surat Pernyataan
Dokumen perjanjian menjadi salah satu objek yang sering ditemui. Contohnya adalah perjanjian kerja sama. Perjanjian jual beli juga dapat termasuk.
Selain itu, surat pernyataan tertentu dapat dikenakan bea meterai. Ketentuannya bergantung pada fungsi dokumen tersebut. Dokumen yang memiliki sifat perdata menjadi perhatian.
Selanjutnya, rangkap dokumen juga perlu diperhatikan. Ketentuan bea meterai dapat berlaku pada dokumen yang menjadi objek. Karena itu, perusahaan perlu memiliki prosedur administrasi.
Namun, tidak semua dokumen internal perusahaan otomatis dikenakan. Pemeriksaan harus melihat fungsi dan substansinya. Ketentuan objek menjadi dasar utamanya.
Dengan demikian, perusahaan sebaiknya memiliki daftar dokumen. Daftar tersebut dapat memuat dokumen yang sering diterbitkan. Cara ini membantu mengurangi kesalahan administrasi.
Dokumen yang Bukan Objek Bea Meterai
Di sisi lain, terdapat dokumen yang bukan objek bea meterai. Ketentuan ini juga penting untuk dipahami. Tujuannya agar perusahaan tidak membebankan pajak secara keliru.
Salah satu kelompoknya adalah dokumen lalu lintas orang dan barang. Contohnya adalah surat penyimpanan barang. Konosemen juga termasuk dalam kategori tersebut.
Selain itu, ijazah bukan merupakan objek bea meterai. Ketentuan ini berlaku pada berbagai bentuk ijazah. Dokumen tertentu terkait penerimaan negara juga dikecualikan.
Selanjutnya, tanda terima gaji dan tunjangan termasuk dalam pengecualian tertentu. Kuitansi untuk pembayaran pajak juga bukan objek. Tanda penerimaan untuk keperluan internal organisasi juga dikecualikan.
Dokumen terkait simpanan pada lembaga keuangan juga memiliki pengecualian. Surat gadai termasuk dalam dokumen yang bukan objek. Beberapa dokumen Bank Indonesia juga mendapatkan perlakuan khusus.
Karena itu, perusahaan perlu memeriksa dokumen sebelum membubuhkan meterai. Tidak semua dokumen harus ditempeli meterai. Pemeriksaan ini dapat menghindari biaya yang tidak diperlukan.
Kapan Bea Meterai Menjadi Terutang?
Waktu terutang bea meterai berbeda berdasarkan jenis dokumen. Karena itu, bagian ini perlu mendapat perhatian. Kesalahan waktu dapat menyebabkan masalah administrasi.
Untuk perjanjian, bea meterai terutang saat dokumen ditandatangani. Ketentuan serupa berlaku untuk akta tertentu. Termasuk akta notaris dan akta PPAT.
Selain itu, dokumen tertentu terutang ketika diserahkan. Contohnya adalah surat keterangan. Surat pernyataan juga dapat mengikuti mekanisme tersebut.
Selanjutnya, dokumen lelang memiliki ketentuan tersendiri. Bea meterai dapat terutang saat dokumen diserahkan. Hal tersebut mengikuti jenis dokumennya.
Untuk surat berharga, waktu terutang dapat berbeda. Bea meterai terutang ketika dokumen selesai dibuat. Dokumen transaksi surat berharga juga mengikuti ketentuan tersebut.
Sementara itu, dokumen yang digunakan sebagai alat bukti memiliki ketentuan khusus. Bea meterai terutang saat dokumen diajukan ke pengadilan. Ketentuan ini berlaku untuk dokumen yang menjadi objek.
Dengan demikian, waktu terutang tidak selalu sama. Jenis dokumen menentukan kapan pajak tersebut muncul. Karena itu, prosedur administrasi perlu dibuat secara tepat.
Siapa yang Wajib Membayar Bea Meterai?
Pihak yang terutang bea meterai juga bergantung pada dokumen. Jika dokumen dibuat sepihak, pihak penerima menjadi pihak terutang. Ketentuan tersebut berlaku sesuai karakter dokumen.
Selain itu, dokumen yang dibuat oleh dua pihak memiliki ketentuan berbeda. Masing-masing pihak dapat menjadi pihak yang terutang. Penerapannya tetap mengikuti aturan yang berlaku.
Selanjutnya, surat berharga memiliki ketentuan tersendiri. Pihak penerbit menjadi pihak yang terutang. Ketentuan tersebut berkaitan dengan penerbitan dokumen.
Untuk dokumen yang dibuat di luar negeri, terdapat aturan khusus. Dokumen tersebut harus digunakan di Indonesia. Pihak yang menerima manfaat menjadi pihak terutang.
Karena itu, perusahaan perlu menentukan pihak yang berkewajiban. Penentuan tersebut sebaiknya dilakukan sebelum dokumen diterbitkan. Langkah ini membantu menghindari kesalahan pembayaran.
Cara Melunasi Bea Meterai
Bea meterai dapat dilunasi melalui beberapa cara. Salah satunya menggunakan meterai tempel. Cara tersebut berlaku sesuai ketentuan yang ditetapkan.
Selain itu, terdapat meterai elektronik atau e-Meterai. Instrumen ini digunakan untuk dokumen berbentuk elektronik. Penggunaannya menjadi penting seiring berkembangnya transaksi digital.
Selanjutnya, pelunasan dapat menggunakan mekanisme lain. Surat Setoran Pajak dapat digunakan dalam kondisi tertentu. Mekanisme tersebut dapat diterapkan jika meterai tempel atau elektronik kurang efisien.
Dalam praktiknya, perusahaan perlu memilih mekanisme yang sesuai. Jenis dokumen menjadi salah satu pertimbangan. Jumlah dokumen juga dapat memengaruhi pilihan mekanisme.
Dengan demikian, pelunasan bea meterai tidak hanya menggunakan meterai tempel. Sistem elektronik juga sudah tersedia. Hal ini membantu menyesuaikan administrasi dengan perkembangan transaksi.
Apa Itu Meterai Elektronik?
Meterai elektronik atau e-Meterai merupakan meterai untuk dokumen elektronik. Penggunaannya mengikuti ketentuan yang berlaku. Instrumen ini menjadi bagian dari modernisasi administrasi perpajakan.
Selain itu, e-Meterai memiliki kode unik. Terdapat pula keterangan tertentu pada meterai elektronik. Ciri tersebut membantu proses identifikasi dan validasi.
Selanjutnya, e-Meterai digunakan pada dokumen yang menjadi objek. Penggunaan tidak berarti seluruh dokumen digital wajib bermeterai. Jenis dokumen tetap menjadi dasar.
Karena itu, pengguna perlu memahami aturan sebelum membeli e-Meterai. Pastikan dokumen memang menjadi objek bea meterai. Langkah tersebut dapat menghindari penggunaan yang tidak diperlukan.
Bagi perusahaan, penggunaan e-Meterai dapat mempermudah administrasi. Dokumen tidak perlu selalu dicetak terlebih dahulu. Proses tersebut dapat mendukung pengelolaan dokumen digital.
Pemungut Bea Meterai
Dalam kondisi tertentu, terdapat pihak yang ditunjuk sebagai pemungut. Pemungut memiliki tanggung jawab khusus. Tugasnya tidak hanya membubuhkan meterai.
Selain itu, pemungut wajib memungut bea meterai. Hasil pemungutan kemudian disetorkan ke kas negara. Pemungut juga memiliki kewajiban pelaporan kepada DJP.
Wajib Pajak tertentu dapat ditunjuk sebagai pemungut. Salah satu kriterianya berkaitan dengan jumlah dokumen. Jumlah tersebut mencapai 1.000 dokumen dalam satu bulan.
Selanjutnya, pemungut memiliki kewajiban administratif. Salah satunya adalah pelaporan SPT Masa Bea Meterai. Karena itu, sistem pencatatan harus dikelola secara baik.
Bagi perusahaan dengan banyak dokumen, aturan ini penting. Administrasi manual dapat menjadi lebih kompleks. Sistem digital dapat membantu menjaga ketepatan pencatatan.
Apa Itu Pemeteraian Kemudian?
Pemeteraian kemudian merupakan mekanisme pelunasan tertentu. Mekanisme ini digunakan ketika bea meterai belum dilunasi. Pemegang dokumen dapat mengajukan proses tersebut sesuai ketentuan.
Selain itu, pemeteraian kemudian dapat berlaku pada dokumen tertentu. Salah satunya adalah dokumen yang digunakan sebagai alat bukti. Dokumen yang belum atau kurang dilunasi juga dapat menggunakannya.
Dokumen yang dibuat di luar negeri juga dapat masuk kategori. Syaratnya, dokumen tersebut digunakan di Indonesia. Ketentuan ini memberikan mekanisme pelunasan setelah dokumen tersedia.
Selanjutnya, pemeteraian kemudian dilakukan melalui mekanisme yang ditetapkan. Proses tersebut dapat melibatkan Pejabat Pos. Ketentuan teknisnya diatur dalam peraturan Menteri Keuangan.
Dengan demikian, pemeteraian kemudian bukan pilihan untuk semua dokumen. Mekanismenya hanya berlaku pada kondisi tertentu. Karena itu, pengguna perlu memeriksa dasar hukumnya.
Bea Meterai pada Dokumen Elektronik
Perkembangan teknologi mengubah cara masyarakat membuat dokumen. Saat ini, banyak perjanjian dibuat secara digital. Kondisi tersebut membuat aturan bea meterai ikut berkembang.
Selain itu, UU Nomor 10 Tahun 2020 memperluas cakupan dokumen. Dokumen elektronik dapat menjadi objek bea meterai. Hal ini menjadi salah satu pembaruan penting dalam regulasi.
Selanjutnya, e-Meterai menjadi instrumen untuk dokumen digital. Penggunaannya membantu proses administrasi tanpa mencetak dokumen. Hal ini sesuai dengan perkembangan transaksi elektronik.
Namun, dokumen elektronik tetap harus memenuhi kriteria objek. Tidak semua file digital otomatis dikenakan bea meterai. Substansi dan fungsi dokumen tetap harus diperiksa.
Karena itu, perusahaan perlu membuat kebijakan internal. Kebijakan tersebut dapat mengatur dokumen yang wajib menggunakan e-Meterai. Prosedur juga perlu disesuaikan dengan jenis transaksi.
Contoh Penerapan Bea Meterai bagi Perusahaan
Sebagai contoh, perusahaan membuat perjanjian kerja sama. Perjanjian tersebut ditandatangani oleh kedua pihak. Karena itu, dokumen tersebut termasuk objek bea meterai.
Selanjutnya, perusahaan dapat menggunakan meterai tempel atau elektronik. Pilihan tersebut bergantung pada bentuk dokumennya. Tarif yang berlaku tetap Rp10.000.
Contoh lainnya adalah surat pernyataan tertentu. Jika memenuhi kriteria objek, bea meterai dapat terutang. Waktu terutangnya mengikuti ketentuan yang berlaku.
Selain itu, perusahaan dapat menerbitkan dokumen secara elektronik. Dalam kondisi tersebut, e-Meterai dapat digunakan. Prosesnya harus mengikuti ketentuan pelunasan yang berlaku.
Namun, perusahaan tetap harus memeriksa pengecualian. Dokumen internal tertentu bukan objek bea meterai. Karena itu, jangan menerapkan meterai secara otomatis.
Dengan demikian, pemeriksaan dokumen menjadi langkah utama. Perusahaan perlu menentukan objek sebelum melakukan pelunasan. Prosedur tersebut dapat membantu menjaga kepatuhan.
Kesalahan yang Sering Terjadi
Dalam praktiknya, kesalahan bea meterai masih dapat terjadi. Salah satunya adalah menganggap semua dokumen harus bermeterai. Padahal, terdapat banyak dokumen yang bukan objek.
Selain itu, ada yang menggunakan meterai berdasarkan nilai transaksi. Padahal, objek dokumen menjadi pertimbangan utama. Nilai nominal hanya berlaku pada jenis dokumen tertentu.
Selanjutnya, kesalahan juga dapat terjadi pada waktu pelunasan. Beberapa pihak baru membubuhkan meterai setelah dokumen digunakan. Kondisi tersebut dapat menimbulkan persoalan administrasi.
Penggunaan e-Meterai juga perlu diperhatikan. Pastikan meterai diperoleh melalui saluran yang sesuai. Kode unik dan validitasnya perlu dijaga.
Karena itu, perusahaan perlu memiliki prosedur yang jelas. Setiap dokumen sebaiknya diperiksa sebelum diterbitkan. Tim administrasi juga perlu memahami ketentuan dasar.
Pentingnya Pengelolaan Bea Meterai bagi Bisnis
Bagi perusahaan, bea meterai merupakan bagian dari administrasi perpajakan. Pengelolaannya perlu dilakukan secara tertib. Terutama bagi perusahaan dengan banyak dokumen.
Selain itu, jumlah transaksi dapat membuat pengelolaan semakin kompleks. Perusahaan mungkin menerbitkan banyak perjanjian setiap bulan. Dokumen elektronik juga semakin banyak digunakan.
Selanjutnya, perusahaan perlu menentukan siapa yang bertanggung jawab. Pembagian tugas dapat mengurangi risiko kesalahan. Proses pemeriksaan juga menjadi lebih teratur.
Jika perusahaan ditunjuk sebagai pemungut, kewajibannya semakin luas. Pemungutan, penyetoran, dan pelaporan harus dilakukan. Karena itu, sistem administrasi harus dipersiapkan.
Dengan demikian, kepatuhan bea meterai tidak sebaiknya dianggap sepele. Kesalahan administrasi dapat mengganggu proses bisnis. Pengelolaan yang baik membantu menjaga kepatuhan perusahaan.
Kesimpulan
Pada akhirnya, bea meterai merupakan pajak atas dokumen tertentu. Aturannya saat ini mengacu pada UU Nomor 10 Tahun 2020. Tarif yang berlaku adalah Rp10.000 per dokumen.
Selain itu, tidak semua dokumen menjadi objek bea meterai. Dokumen perdata menjadi salah satu kelompok utama. Dokumen yang digunakan sebagai bukti di pengadilan juga termasuk.
Selanjutnya, terdapat dokumen yang dikecualikan. Contohnya adalah dokumen tertentu terkait lalu lintas barang. Ijazah dan beberapa dokumen administrasi juga termasuk pengecualian.
Kemudian, waktu terutang bergantung pada jenis dokumen. Pihak yang terutang juga ditentukan berdasarkan karakter dokumen. Karena itu, pemeriksaan perlu dilakukan sebelum pelunasan.
Selain meterai tempel, tersedia pula e-Meterai. Instrumen ini mendukung penggunaan dokumen elektronik. Pemeteraian kemudian juga tersedia untuk kondisi tertentu.
Dengan demikian, pemahaman mengenai bea meterai sangat penting bagi bisnis. Terutama bagi perusahaan dengan aktivitas dokumen yang tinggi. Kepatuhan dapat membantu menjaga administrasi tetap tertib.
Jika perusahaan Anda membutuhkan pendampingan dalam mengelola kewajiban perpajakan, konsultasi profesional dapat membantu. Termasuk dalam memahami penerapan bea meterai pada transaksi bisnis.
Selain itu, Anda dapat memperoleh informasi mengenai layanan konsultasi pajak melalui Tax Consultant Batam. Informasi layanan tersedia melalui website berikut:
Tax Consultant Batam – Jasa Konsultan Pajak
Dengan pendampingan yang tepat, pengelolaan pajak dapat menjadi lebih terarah. Karena itu, pastikan setiap dokumen bisnis mendapatkan perlakuan pajak yang sesuai.